OPPROP
Råderett over norske mineraler
Dette er et opprop for å sikre befolkningen demokratisk innsyn og innflytelse over norske mineralressurser. Oppropet samler ikke underskrifter, men er ment som grundig informasjon om en kompleks sak som kan deles i sosiale medier.
Regjeringen arbeider aktivt for å innlemme EUs mineralforordning CRMA i EØS-avtalen. Ap-regjeringens uttalte prioritet som leder av EFTA Standing Committee (organet som forbereder innlemmelse av EU-rettsakter i EØS-avtalen) er å fremskynde innlemmelsen av EU-regelverket.
Regjeringen har ikke lagt frem en utredning som redegjør for konsekvensene av å innlemme CRMA i EØS-avtalen. Dette oppropet redegjør for hvordan mineralfordningen vil påvirke råderetten over mineralressursene, videre hvordan norske mineralressurser er sentrale i den geopolitiske kampen om mineraler.
CRMA er den mest inngripende EU-lovgivning noensinne. EU vil gjennom forordningen få råderett over norske mineralprosjekter og kontrollere forsyningskjeden ved hjelp av flere ulike mekanismer. Norge har gjennom oljefondet en unik mulighet til å finansiere egen mineralutvinning, denne fordelen går tapt dersom CRMA innlemmes. Det vil i stor grad påvirke norsk eierskap, norske arbeidsplasser, norsk verdiskaping og norske kapitalinteresser. Den norske velferdsmodellen vil som resultat bli påvirket og få konsekvenser for fremtidige generasjoner. Videre er mineralenes geopolitiske betydning avgjørende for nasjonal sikkerhet.
Over 1,5 millioner stemmeberettigede har ikke hatt mulighet til å stemme om EU gjennom folkeavstemning, ingen har hatt mulighet til å stemme om EØS. De demokratiske prinsippene om innsyn og innflytelse er en forutsetning for norsk demokrati og suverenitet, i dette tilfellet er det avgjørende for Norges fremtid.
INNHOLD
Versjon 1 – 28. april 2025
 Versjon 8.1 – 26. mai 2026
1. Norske mineralressurser
1.1 Mineralforekomster
Norge besitter noen av verdens mest strategisk verdifulle mineralressurser. Fensfeltet i Telemark er Europas største forekomst av sjeldne jordarter og blant verdens største utenfor Kina. I mars 2026 ble ressursestimatene nesten doblet – fra 8,8 millioner tonn i 2024 til 15,9 millioner tonn – noe som plasserer Norge blant de tre største landene i verden når det gjelder kjente reserver av sjeldne jordarter. Fensfeltet inneholder også betydelige forekomster av thorium som biprodukt. Ifølge Teknisk Ukeblad er det teoretiske energipotensialet i thoriumforekomsten 70 ganger større enn energien i all olje og gass som er hentet opp fra norsk sokkel siden 1971.
I tillegg til Fensfeltet har Norge ytterligere mineralforekomster på land og på havbunnen, særlig i nordområdene. Norge er allerede EUs største leverandør av to kritiske råvarer, aluminium og silisium. Mye tyder på at ytterligere store forekomster vil bli oppdaget når målrettet leting iverksettes.
Riktig forvaltet kan norske mineralressurser bli landets neste store næringseventyr – og på sikt erstatte inntektene fra olje og gass. På samme måte som olje- og gassvirksomheten har finansiert den norske velferdsstaten og bygd verdiene i oljefondet, kan mineralindustrien legge grunnlaget for norsk velstand i generasjonene som kommer. Forutsetningen er at ressursene forvaltes i Norges interesse med nasjonal kontroll over utvinning, verdiskaping og avkastning.
1.2 Mineralutvinning
Norge har per i dag tre metallgruver i drift; Rana Gruber som utvinner jernmalm, Titania som utvinner ilmenittmalm, og Sibelco Nordic som utvinner olivin og nefelinsyenitt. I 2025 åpnet Nordic Mining den første nye gruven på over 30 år ved Engebøfjellet i Vestland, denne utvinner rutil og granat. Nordic Mining har tillatelse til å deponere gruveavfallet i Førdefjorden, en sak som er under behandling i Høyesterett etter at Borgarting lagmannsrett i 2025 slo fast at tillatelsen er ugyldig og i strid med EUs vanndirektiv.
Nye prosjekter er under utvikling, disse vil bli berørt av EUs mineralforordning CRMA som dette mineral-oppropet omhandler; Rare Earths Norway (REN) arbeider med å utvikle Fensfeltet i Telemark, Europas største forekomst av sjeldne jordarter som beskrevet i punkt 1.1. Underveis i prosessen har REN fått 15 millioner kroner i støtte fra EU og forhandler direkte med EU Critical Raw Materials Board. Prosjektet ble ikke godkjent i første CRMA-runde, men er nominert til Minerals Security Partnership og oppfordret til å søke på nytt. Dette illustrerer hvordan EU allerede er i dialog med norske mineralselskaper og bygger relasjoner som vil gi dem innflytelse når CRMA formelt innlemmes i norsk lov. I april 2026 overtok staten planansvaret for Fensfeltet fra Nome kommune, etter at kommunen selv ba om dette for å sikre raskere fremdrift og finansiering. Næringsminister Cecilie Myrseth bekreftet at statlig planlegging betyr at det ikke kan fremmes innsigelser eller klages på reguleringsvedtaket. Alle de store partiene støttet overtakelsen, men Sp og Rødt understreket at det ikke er tilstrekkelig, det må også opprettes et statlig mineralselskap. Uten statlig eierskap kan utenlandske selskap, direkte gjennom CRMA-godkjenning eller ved oppkjøp, få eierskap over norske forekomster av sjeldne jordarter.
Nussir har fått godkjenning for kobbergruve i Repparfjorden i Finnmark, men prosjektet er omstridt fordi gruveavfallet planlegges dumpet i fjorden, noe som truer et av Norges viktigste laksevassdrag og samiske reindriftsinteresser. En dom mot sjødeponi i Førdefjorden vil direkte påvirke lovligheten av Nussirs tillatelse.
Norgraph i Arendal har fått godkjenning til å foredle grafitt fra Grønland, et mineral som er avgjørende for produksjon av elbilbatterier.
Både Nussir og Norgraph er godkjent som CRMA-strategiske prosjekter, noe som betyr at EU allerede har posisjonert seg til å få råderett over norsk og grønlandsk mineralforedling gjennom sine finansieringsmekanismer, lenge før Stortinget har fattet vedtak om CRMA-innlemmelse i norsk lov.
Grangex eier Sydvaranger-gruven i Kirkenes, et av Europas største jernmalmfelt, men sliter med finansiering. Så sent som 22. mai 2026 truet selskapet med å gå i forhandlinger med kinesiske aktører dersom ikke den norske staten bidrar med 400 millioner kroner. Ifølge PST er Kina en av de største statlige sikkerhetstruslene mot Norge, og bruker nettopp oppkjøp og investeringer i Nord-Norge for å posisjonere seg i nordområdene.
Norge Mineraler planlegger et av de største mineralprosjektene noensinne i Eigersund, med et ressursestimat på 3,2 milliarder tonn apatitt, ilmenitt og magnetitt. Prosjektet møtte massiv lokal motstand og ble avvist av kommunen i januar 2025. Selskapet sliter i tillegg med finansiering.
Antall tildelinger av bergrettigheter fra Direktoratet for mineralforvaltning økte fra et snitt på 230 per år i perioden 2013–2023 til rundt 1300 i 2024, noe som viser den dramatiske økningen i interessen for norske mineralressurser. Interessen kommer i stor grad fra utenlandske selskaper, svenske, australske, britiske og kanadiske, noe som reiser spørsmål om nasjonal kontroll over strategiske ressurser.
1.3 EUs behov for norske mineraler
EU har svært få mineralforekomster i egne landområder. For enkelte kritiske mineraler importeres opp mot 98 prosent fra Kina, en avhengighet som har blitt en akutt sikkerhetspolitisk sårbarhet etter at Kina åpent støtter Russland i krigen mot Ukraina. EU er i praksis ute av stand til å produsere tilstrekkelig forsvarsmateriell, grønn teknologi eller avansert industri uten tilgang på mineraler utenfra.
EUs mineralsituasjon er kritisk, Europadomstolens revisjonsrett advarte nylig om at EUs arbeid med å diversifisere mineralforsyningen foreløpig har gitt begrensede resultater. Lagrene av kritiske mineraler i Europa er så lave at de faktiske tallene er gradert av sikkerhetshensyn – men analytikere anslår at reservene kun vil vare noen få uker i en krisesituasjon. Til sammenligning har USA gjennom Project Vault bygget opp strategiske reserver tilsvarende ett års forbruk. EU planlegger nå sitt første koordinerte mineralreservelager. Så sent som 20. mai 2026 ble det kjent at EU har satt opp en kortliste med tungsten, sjeldne jordarter og gallium for sin første felles mineralreserve. Dette er en erkjennelse av at 2030-målene i CRMA ikke beskytter Europa mot de forsyningsrisikoene som allerede er her nå.
Norge er i denne sammenhengen en av Europas svært få reelle alternativer til kinesisk dominans. Fensfeltet har som nevnt store forekomster av sjeldne jordarter, mineraler som er avgjørende for produksjon av permanente magneter brukt i vindturbiner, elbiler og militært utstyr. Norge leverer allerede aluminium og silisium til EU-markedet, havbunnen i nordområdene antas å inneholde ytterligere store forekomster.
Dette er bakgrunnen for at EU gjennom CRMA aktivt søker råderett over norske mineralprosjekter. For EU handler det ikke bare om handelspolitikk, det handler om å sikre forsyningskjeder som er avgjørende for europeisk forsvarsevne og industriell overlevelse. Norske mineralressurser er derfor ikke bare et næringsspørsmål for Norge, men et strategisk spørsmål for hele Europa.
2. EUs minerallovgivning CRMA
2.1 EU Critical Raw Materials Act
EU Critical Raw Materials Act (CRMA) er en bindende rettsakt kalt forordning. Det er den strengeste formen for EU-lovgivning og må innlemmes i landets lovgivning slik den lyder. Den erstatter norsk lov fra det øyeblikket den er godtatt, i motsetning til et direktiv, som tillater en fleksibel og tilpasset tilnærming der landet selv kan tilpasse lovverket. For den saks skyld ender ofte et direktiv (f.eks strømdirektivet ACER) etter tid opp i den strengeste lovgivningen som er en forordning.
Gjennom CRMA-forordningen blir Norge forpliktet til å lete etter mineraler og identifisere områder for mineralutvinning, samt tilrettelegge for prosessindustri. Dette for å nå EUs målsettinger for egenproduksjon. Norge forplikter seg til leting og mineralutvinning uten øvre grense for omfanget.
I dokumentet Understanding the Strategic Projects under CRMA heter det;
«Dette vil effektivt prioritere leting etter mineraler, som potensielt kan tillate områdeendringer eller overstyre beskyttede områder hvis de blir identifisert som potensielle mineralområder.»
2.2 EUs intensjon med CRMA
EU Critical Raw Materials Act ble vedtatt i desember 2023. Der heter det at EU innen 2030 skal utvinne 10 prosent, foredle 40 prosent og gjenvinne 25 prosent av sitt mineralbehov. Det første målet gjelder altså leting etter og utvinning av 10 prosent av eget behov. Det neste målet, om å foredle 40 prosent, betyr i praksis at 30 prosent av råvarene til foredling må komme utenfra. Det siste målet er å gjenvinne 25 prosent gjennom resirkulering. Det betyr at EU har som målsetting å være 35 prosent selvforsynt med mineraler innen 2030.
Gjennom CRMA vil EU sikre prioriterte og raske beslutningsprosesser. Søknads- og beslutningsprosessen flyttes fra medlemslandene i EU/EØS til EU sentralt og Critical Raw Materials Board. Allerede 15 måneder etter at CRMA ble vedtatt i EU, ble de 47 første mineralprosjektene lansert – hvorav Norge har fått to, som beskrevet i punkt 1.2 over. Prosjektene kan forventes iverksatt så snart Stortinget har vedtatt CRMA, uten ytterligere søknads- og beslutningsprosess fra norske myndigheter.
EUs mineralsituasjon har etter årets hendelser forverret seg, det kan derfor forventes at EU innfører nye og strengere tiltak for å legge press på medlemsland for å lete etter, utvinne og foredle mineraler i nye landområder.
2.3 Ny norsk minerallov tilpasset CRMA
Ny norsk minerallov ble vedtatt av Stortinget 20. juni 2025 og trer i kraft 1. juli 2026, Proposisjon 71 L Mineralloven. Denne er tilpasset CRMA slik at den ikke vil komme i konflikt med forordningen. Under pkt. 2.2.2 «EU-rett» på side 17 i lovforslaget heter det:
«CRMA er merket som EØS-relevant av EU. Det er nå til vurdering i både Norge og de andre EØS EFTA-landene om rettsakten skal innlemmes i EØS-avtalen og implementeres i nasjonal lovgivning. Dersom CRMA innlemmes i EØS-avtalen, vil det få økonomiske og administrative konsekvenser for norsk forvaltning og næringsliv.»
Den 28. mars 2025 bekreftet regjeringen i en pressemelding at de ikke bare vurderer, men jobber for å innlemme CRMA i EØS-avtalen og norsk lov.
Den vedtatte mineralloven inneholder ikke bestemmelser om virksomhetens eierskap. En slik bestemmelse ville vært naturlig, og ble etterlyst av blant andre Industrikommunene under høringen i april 2025. Mangelen er ikke tilfeldig, eierskapsbestemmelser er ikke kompatibelt med CRMA. Videre inneholder loven en bestemmelse om retten til å ekspropriere eiendom fra grunneiere (tvangskjøp).
For å gjøre det helt klart - dersom EU-forordningen innlemmes, kan Norge ikke ha egen lovgivning som strider med forordningen. Dette i henhold til EØS-avtalen artikkel 7a.
Til tross for at CRMA ennå ikke er formelt innlemmet i EØS-avtalen, har regjeringen aktivt arbeidet for å tilrettelegge for dette. Den nye mineralloven er allerede tilpasset CRMA. To norske selskaper, Nussir og Norgraph, har allerede fått godkjenning som CRMA-strategiske prosjekter og venter kun på at CRMA formelt innlemmes i EØS-avtalen for å starte produksjon, trolig uten ytterligere saksbehandling fra norske myndigheter. Fensfeltet ble avvist i første CRMA-runde nettopp fordi Norge ennå er et tredjeland, men dette vil endre seg når innlemmelsen er gjennomført.
2.4 Beslutning i Brussel
CRMA gjelder både leting etter, utvinning og prosessering av mineraler som står på listen over Critical Raw Materials. Listen består av 34 kritiske og 17 strategiske mineraler og oppdateres med jevne mellomrom. Kritiske mineraler er mineraler som er viktige for EUs økonomi og hvor det er risiko for forsyningssvikt. Strategiske mineraler er en undergruppe som er særlig viktige for grønn omstilling, digitalisering og forsvar.
Beslutning om mineralproduksjon under CRMA gjøres ved å utnevne Strategiske Prosjekter. Slik kan EU gjennom CRMA sikre seg råderett over norsk mineralproduksjon. Selskaper kan søke om strategiske prosjekter for mineraler fra begge listene som er nevnt over.
Selskaper som vil utvinne mineralfelt, prosessere eller gjenvinne mineraler, kan søke EU direkte om å bli et Strategisk Prosjekt. Merk at det ikke settes krav til at selskapet er norsk, det gis ingen særfordeler til norsk næringsliv.
Norge kan ikke begrense eller nekte et selskap å søke EU. Gjennom søknadsprosessen flyttes beslutningen om norsk mineralproduksjon fra norske myndigheter til EU Critical Raw Materials Board i Brussel. Beslutningsprosessen er prioritert, noe som gir kort behandlingstid, første søkerunde tok 14 måneder og resulterte i 60 godkjente strategiske prosjekter, hvorav 47 i EU-land og 13 i tredjeland. En ny søkerrunde ble gjennomført i januar 2026.
Om søknaden godkjennes, får selskapet støtte til finansiering gjennom EU mot forpliktelser om mineralleveranser. Prosjektet må oppfylle norsk lovgivning, men som nevnt i punktene over kan norsk lovgivning ikke være i konflikt med CRMA. Det vil si at EU har førsterett både til å velge mineralprosjekter og mineralene som deretter produseres. Dersom prosjektet ikke blir CRMA-godkjent, kan mineralproduksjonen utvinnes under norsk lovgivning og råderett.
2.5 EUs finansieringsmodell
CRMA-forordningens kontrollmekanisme er ikke begrenset til den juridiske beslutningsprosessen beskrevet i punkt 2.3. EU har i tillegg bygget opp et finansielt system som i praksis sikrer kontroll over norske mineralressurser gjennom kapitalavhengighet.
Gjennom RESourceEU-handlingsplanen, vedtatt i desember 2025, har EU satt av minst 700 millioner euro fra Innovation Fund til mineralprosjekter i 2026, i tillegg til en ny CRM-finansieringshub og koordinerte EU-instrumenter som InvestEU. Kommisjonen har også lansert en ny tilnærming til prosjektfinansiering som eksplisitt kobler finansiering til sikring av EU-avtak, det vil si at finansieringen er betinget av at mineralene leveres til EU-markedet.
Dette er ikke nøytral støtte. Når et norsk mineralprosjekt mottar EU-finansiering, følger det forpliktelser om mineralleveranser til EU, integrasjon i EUs strategiske prosjektliste og underleggelse av EUs beslutningsprosess. Finansieringen er instrumentet EU bruker for å sikre råderett over ressursene uten å eie dem direkte.
Modellen forutsetter at norske mineralprosjekter er avhengige av utenlandsk kapital. Her ligger en avgjørende forskjell fra olje- og vannkrafteventyret; Norge etablerte statlige selskaper finansiert av norsk kapital og sikret dermed nasjonal kontroll over avkastningen. Norge har i dag, gjennom oljefondet, en unik mulighet til å gjøre det samme med mineraler, uten å være avhengig av ekstern finansiering.
Et statlig norsk mineralselskap finansiert av oljefondet vil ikke trenge EU-kapital, og faller dermed utenfor EUs finansielle kontrollmekanisme. Dette er trolig den reelle årsaken til at en slik modell ikke er forenlig med regjeringens EU-linje, ikke fordi et statlig mineralselskap er i direkte konflikt med CRMA-lovteksten, men fordi det undergraver den finansielle modellen EU har bygget for å sikre seg råderetten over norske ressurser. Les utfyllende om statlig mineralselskap i kapittel 5.
2.6 Mekanismene som gir EU råderett
Tilhengere av EU-samarbeidet vil hevde at CRMA ikke fratar Norge råderetten over egne mineralressurser, og de har rett i at ordet «råderett» ikke finnes i lovteksten. Råderett kommer som en følge av hvilke lover som gjelder, hvem som tar beslutningene, samt de strukturelle forpliktelser som følger systemet.
Strømdirektivet ACER-saken er et illustrerende eksempel. Da Stortinget i 2018 vedtok å innlemme EUs tredje energimarkedspakke og slutte seg til energibyrået ACER, ble vedtaket presentert som «lite inngripende» og i hovedsak administrativt. 120 Ap-ordførere og LO protesterte, men flertallet fikk gjennomslag. I ettertid har det blitt klart at Norge i praksis mistet nasjonal styring over sentrale deler av energipolitikken. EU-domstolen slo i 2023 fast at ACER hadde utvidet myndighet til å fatte bindende vedtak. Det er verdt å merke seg at ACER fortsatt “bare” er et direktiv, likevel ble konsekvensene langt mer inngripende enn det folket ble forespeilet. CRMA er en forordning, som er den strengeste formen for EU-lovgivning. Stortingets energi- og miljøkomité formulerte det treffende i en annen sammenheng; «Selv om hver enkelt rettsakt ikke utgjør en stor avståelse av suverenitet til overnasjonale organer, bidrar rettsaktene mye til dette samlet.» Det er nettopp dette som er kjernen i mineralsaken.
CRMA inneholder ikke ett enkelt krav som fratar Norge råderetten, det er summen av mekanismer som leder til dette.
CRMA flytter søknadsprosessen fra norske myndigheter til EU Critical Raw Materials Board i Brussel. Det stilles ingen krav om at selskapet er norsk, og norsk næringsliv gis ingen særfordeler. Søknadsskjemaet krever at søkeren beskriver sin strategi for å sikre avtagere (kunder) av mineralene, hvor EU har råderett. Godkjente prosjekter forplikter seg til å levere mineraler til EU-markedet som betingelse for finansiering. Norsk lovgivning kan ikke stride mot forordningen.
Disse mekanismene forsterkes av tilknyttet EU-regelverk. Net-Zero Industry Act (NZIA) innfører «resilience criteria» i offentlige innkjøp som i praksis favoriserer europeiske leverandørkjeder. Corporate Sustainability Due Diligence Directive (CSDDD) krever at store selskaper kartlegger og kontrollerer hele sin leverandørkjede, noe som i praksis favoriserer EU-baserte underleverandører. Foreign Subsidies Regulation kan begrense deltakelse fra selskaper som mottar statsstøtte fra tredjeland. Og dersom mineralene skal brukes i forsvarsproduksjon, krever EDIP og SAFE at underleverandører er etablert i EU eller EØS.
Finansieringsregimet rundt CRMA forsterker dette ytterligere. CRMA opprettet ingen ny finansieringspott, men fungerer som et rammeverk som gir strategiske prosjekter prioritert tilgang til EIB, InvestEU, Innovasjonsfondet og IPCEI. EIB beskriver sin mineralstrategi som støtte til «the European Union's critical raw materials value chain», med mål om å styrke europeisk forsyningssikkerhet, europeisk prosessering og europeisk industriell kapasitet. Et norsk mineralprosjekt med innslag av leverandører utenfor EUs indre marked vil fremstå mindre attraktivt for EIB og EU-finansiering, ikke fordi det er eksplisitt forbudt, men fordi det ikke bidrar til EUs strategiske autonomi. Paradokset er at det svekker norsk autonomi.
EU unngår ofte eksplisitte krav om europeiske underleverandører fordi WTO-regler og EØS-regler gjør slike krav juridisk sensitive. I stedet brukes begreper som «resilience», «strategic autonomy», «de-risking» og «trusted partners», som i praksis fungerer som et strukturelt filter mot ikke-europeiske leverandørkjeder. I praksis begrenser dette markedsstørrelsen og handelspotensialet for EU/EØS-landene.
Det er derfor altså ikke ett enkelt punkt i CRMA man kan peke på og si «her mister Norge råderetten». Råderetten overføres gjennom summen av søknadsprosessen, finansieringsmekanismene, konkurransereglene og det tilknyttede regelverket, lag for lag, uten at leddene alene er avgjørende.
Det er verdt å merke seg at Norge gjennom EØS-avtalen allerede har forpliktet seg til å følge reglene i det indre marked på en rekke områder. CRMA er imidlertid unikt fordi loven for første gang kobler ressursforvaltning som tradisjonelt et nasjonalstatlig kjerneområde direkte til EUs forsyningssikkerhet. Det er denne koblingen som gjør CRMA kvalitativt annerledes enn annet EØS-regelverk, og som gjør spørsmålet om norsk råderett over mineralressursene til noe langt mer enn et teknisk spørsmål om regelverkstilpasning.
2.7 Naturvern og urfolks rettigheter
Dette oppropet har ikke vurdert miljøhensyn da det er et stort tema som fortjener en egen redegjørelse, men det er riktig å påpeke at mineralutvinning er svært miljøskadelig. Den forurenser mer enn noe vi har sett i Norge i moderne tid. Du kan lese mer om naturvern i kildene fra European Environmental Bureau og Naturvernforbundet, der finner du også en uttalelse fra Sametinget om urfolks rettigheter. Gå til kapittel 7, kildegruppe XIII – Miljø og Urfolk.
3. Den kritiske mineralsituasjonen
3.1 Behovet for kritiske mineraler
Mineraler er råvarene som ligger til grunn for moderne teknologi, industri og energiproduksjon. Noen mineraler kan omtales som kritiske selv om det finnes ressurser på verdensmarkedet. Det avhenger av hvor ressursene er, hvor drivverdige ressursene er, i hvilken grad det vernes om miljø og arbeidsforhold, samt hvem som har kompetanse, teknologi eller økonomiske midler til å utvinne ressursene.
Silisium er et eksempel på et kritisk mineral, det er en halvleder som foredles til elektroniske datachips som benyttes i alt fra mobiltelefoner og datasentre til kunstig intelligens og militært utstyr. Bilbatterier er et annet eksempel, der kritiske mineraler som litium, kobolt og nikkel utgjør selve kjernekomponentene i battericellene.
Fremtidens teknologi krever enorme mengder kritiske mineraler, dette forsterkes ytterligere av en dobling av energibehovet som følge av kunstig intelligens og grønn omstilling. Datasentrene som driver AI-utviklingen er blant de raskest voksende strømforbrukerne i verden, denne energien skal i økende grad komme fra fornybare kilder som sol og vind, som igjen er avhengige av kritiske mineraler i produksjonen av solceller, vindturbiner og batterier for energilagring. Mineraler er dermed en felles forutsetning for både den digitale og den grønne omstillingen, noe som driver den globale etterspørselen til historisk høye nivåer.
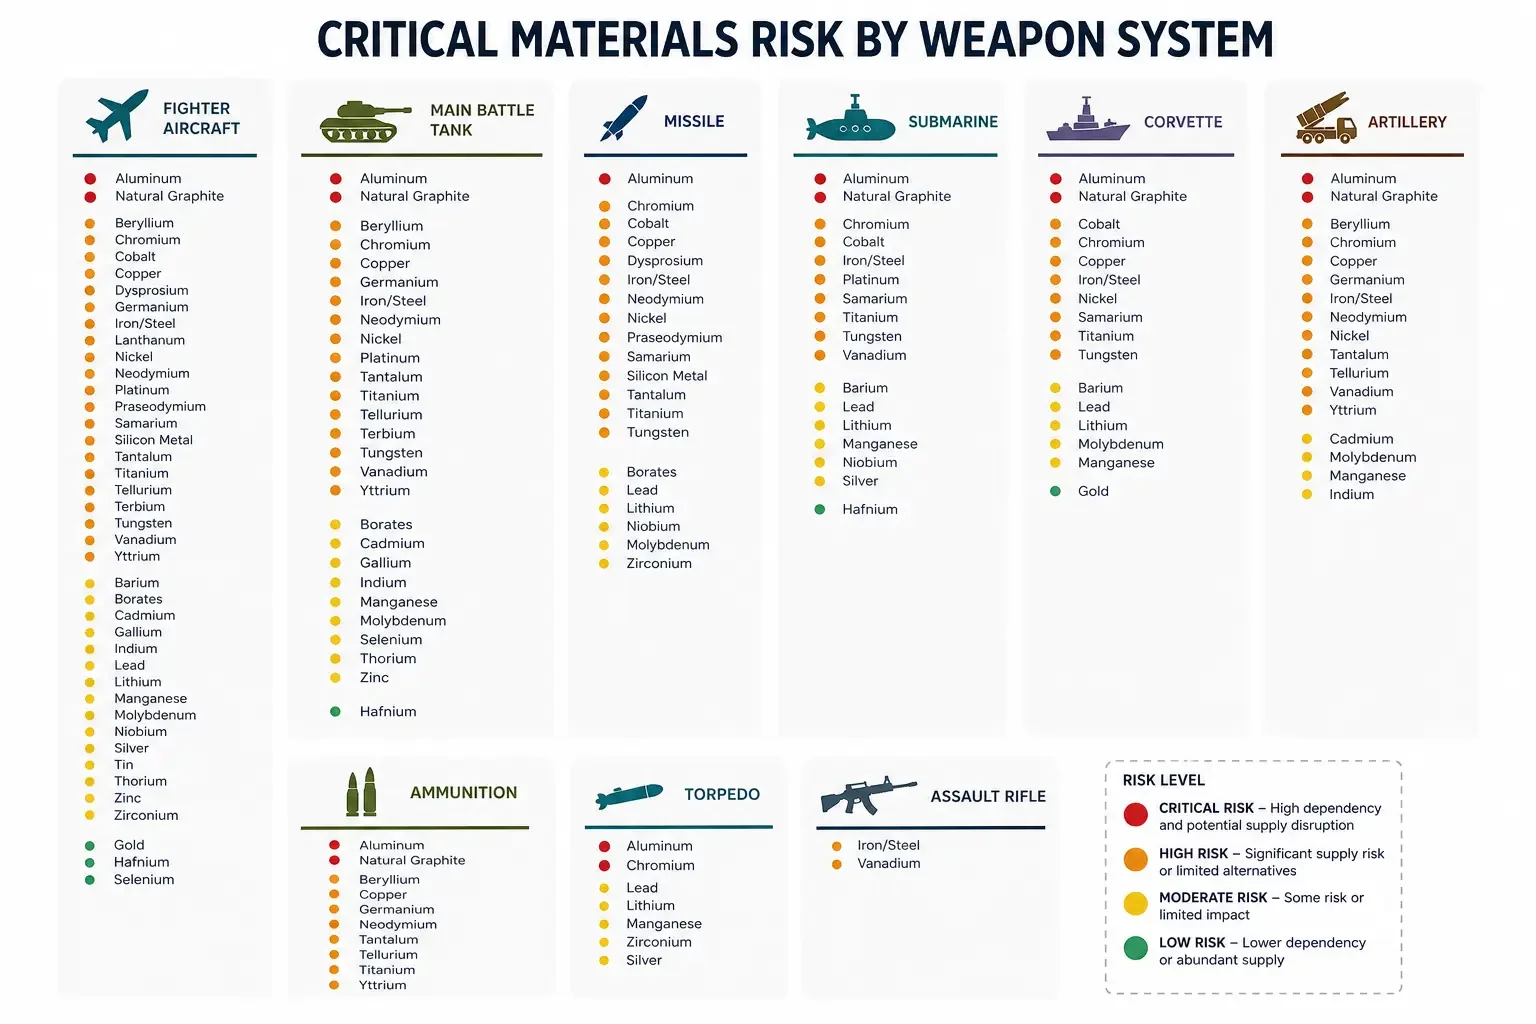
Mineraler er også direkte avgjørende for et lands forsvar og sikkerhet. Moderne forsvarsmateriell, fra jagerfly og stridsvogner til missiler og ubåter, er avhengig av en rekke kritiske mineraler i produksjonen. Som grafen under viser, er mange av disse mineralene klassifisert med kritisk eller høy forsyningsrisiko, noe som betyr at forsyningssvikt kan lamme våpenproduksjon og dermed et lands forsvarsevne.
KIlde: S&P/KI
3.2 Verdenshandel og mineralressurser
For å forstå hvorfor mineraler er blitt sentrale i geopolitikken må vi se hvordan verdenshandelen har utviklet seg, både økonomisk og teknologisk.
Ifølge United Nations ledet USA verdenshandelen i år 2000 med 12 prosent, Tyskland var nummer to med 9 prosent, mens Kina hadde sjuende plass med 4 prosent. Etter at USA og Tyskland kjempet om førsteplassen i årene som fulgte, passerte Kina dem begge i 2008. I 2020 hadde Kina erobret verdenshandelen med 14,7 prosent, USA hadde 8,1 prosent, og Tyskland 7,8 prosent.
Mens Kina utviklet seg enormt i den nye økonomien som kom med internett, stagnerte de historiske handelsstormaktene. Samtidig førte ny teknologi til større behov for sjeldne mineraler som Kina har store ressurser av. Kina hadde bygget mineralindustrien strategisk siden 60-tallet, gjennom bevisst proteksjonisme, prisdumping og kontroll over prosesseringsteknologi, og ble gjennom strategien verdens ledende handelsnasjon og den dominerende aktøren i global mineralforsyning.
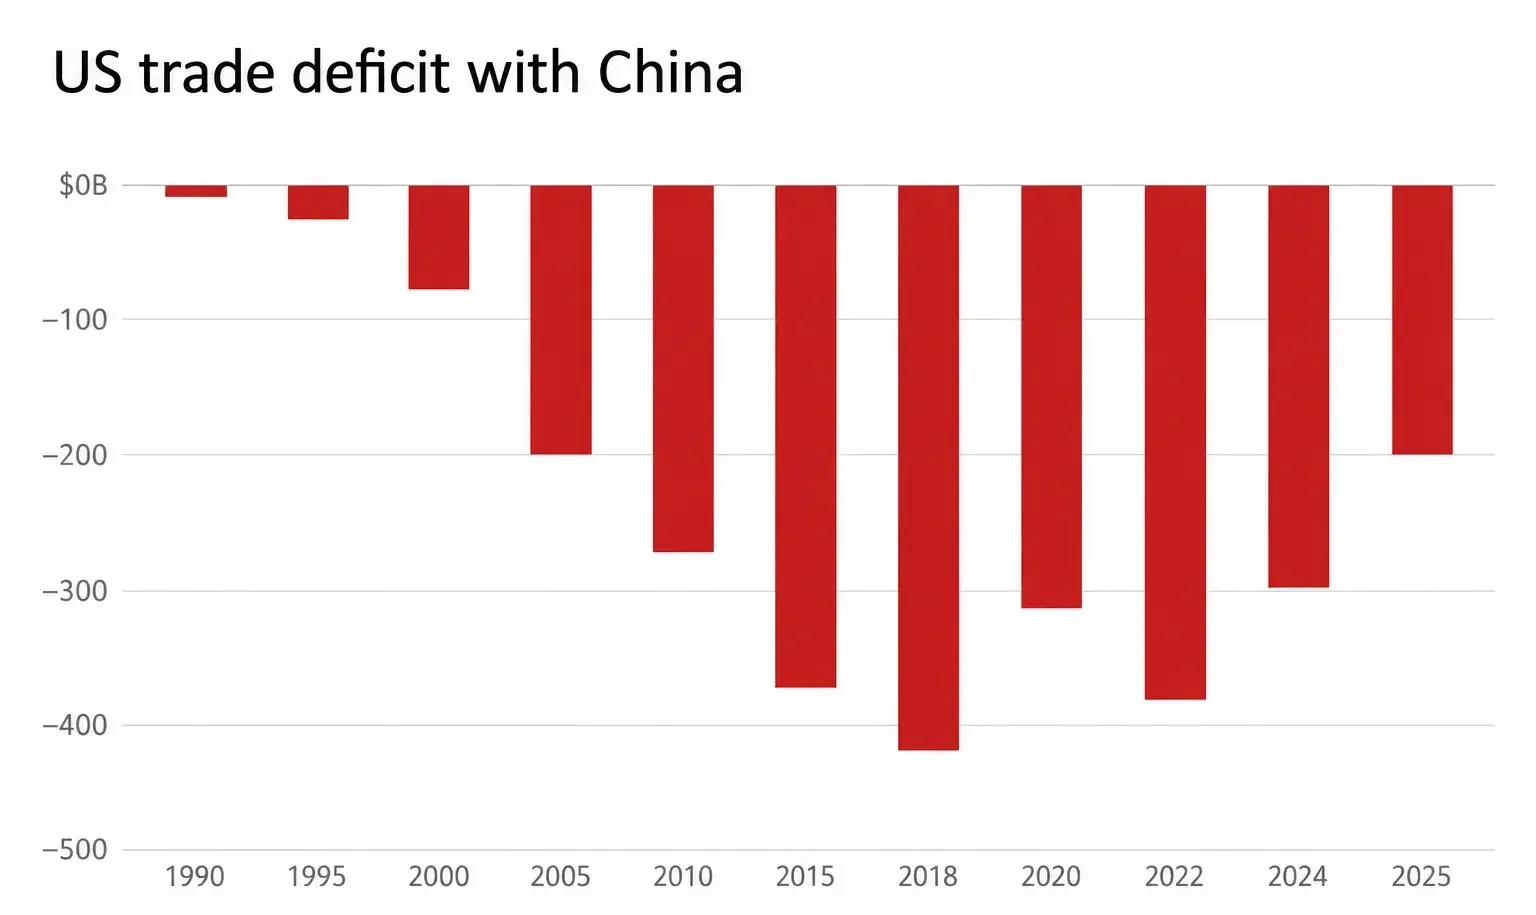
Det amerikanske handelsunderskuddet med Kina vokste dramatisk etter år 2000 (se grafen under) og er et direkte resultat av utviklingen i verdenshandelen. Trump svarte med proteksjonistisk handelspolitikk og innføring av omfattende tollavgifter mot Kina våren 2025, på det høyeste 145 prosent. Amerikansk import fra Kina falt kraftig og ga en umiddelbar effekt på handelsunderskuddet. I mai 2025 ble det inngått en midlertidig 90-dagers avtale der USA senket tollen til 30 prosent og Kina til 10 prosent.
Kilde: U.S. Census Bureau
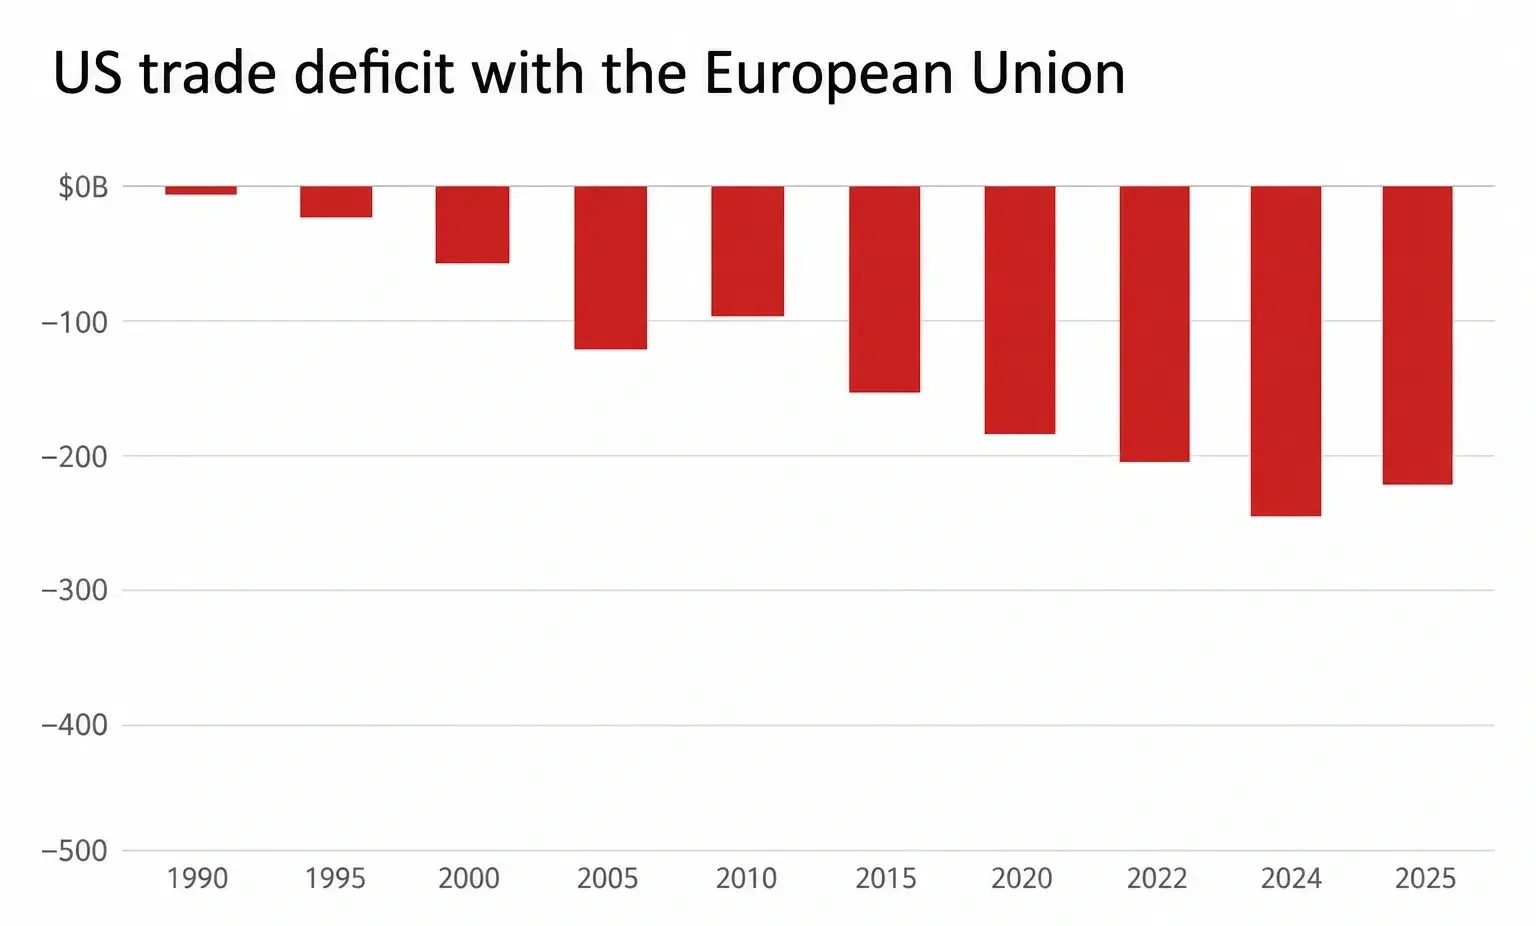
USA har også et betydelig handelsunderskudd med EU, som neste graf viser. Trumps tollavgifter ble derfor ikke begrenset til Kina, de ble brukt som virkemiddel for å presse handelspartnere til forhandlingsbordet. EU signerte Turnberry-avtalen med USA i juli 2025 under press av tollavgifter, men trenerte deretter implementeringen. EU-parlamentet frøs prosessen to ganger, i januar og februar 2026, før det i mars 2026 vedtok sitt mandat for forhandlinger med rådet. Natten til 20. mai 2026 kom Rådet og Parlamentet til enighet om en felles tekst, med strenge betingelser om at USA må oppfylle sine forpliktelser før EUs tollettelser trer i kraft. Den endelige beslutningen i plenum ventes i midten av juni 2026. Norge ble pålagt 15 prosent toll da forhandlingene ikke lyktes innen fristen i 2025. Ap-regjeringen har fortsatt ikke inngått en ny handelsavtale med Trump-administrasjonen, noe vi kommer tilbake til i kapittel 4.
KIlde: U.S. Census Bureau og Eurostat
3.3 Kampen om mineralene
Som beskrevet i punkt 3.2 har Kina bygget en dominerende posisjon i verdenshandelen gjennom strategisk kontroll over kritiske mineraler. Kampen om mineralene handler i bunn og grunn om verdensmakten, den som kontrollerer mineralene kontrollerer industrien og produksjon av teknologi, grønn energi og forsvarsmateriell - dermed også den geopolitiske og militære styrken i tiårene som kommer. Kina har gjennom tiår praktisert en bevisst proteksjonistisk mineralpolitikk, ved å holde mineraler tilbake fra markedet, pålegge eksporttoll og dumpe prisene for å utkonkurrere vestlige produsenter. Tidligere amerikanske presidenter forsøkte å bryte dette monopolet uten å lykkes.
Donald Trump er en uttalt proteksjonist med «America First» som slagord. For Trump handler mineralkampen om to ting; å bryte Kinas strategiske monopol og å utjevne handelsunderskuddene som har kostet amerikansk industri og arbeidsplasser i tiår.
EU befinner seg i en vanskelig posisjon i denne maktkampen. Som beskrevet i punkt 1.3 er Europa strukturelt avhengig av kinesiske mineraler og har knapt noen reserver. Dette gjør EU sårbart for press fra begge sider, fra Kina som bruker mineralene som geopolitisk våpen og fra USA som krever at Europa velger side. Situasjonen forverret seg ytterligere da Trump i mai 2025 inngikk en mineralavtale med Ukraina, avtalen gir USA fortrinnsrett til ressurser som EU selv har behov for.
Ukraina-avtalen var et vendepunkt i den globale mineralkampen. Ukraina besitter noen av Europas største uutnyttede forekomster av kritiske mineraler, litium, titanium, kobolt og sjeldne jordarter, ressurser som ligger strategisk midt i Europa og dermed geografisk tilgjengelig for europeisk industri. For USA handlet avtalen ikke bare om å sikre mineraler til egen industri, men om å avskjære EU fra en få mineralforsyningskjedene på det europeiske kontinentet. For EU var det et alvorlig signal, USA er villig til å bruke mineraler som et geopolitisk instrument - også mot egne allierte. Kina, som allerede har investert tungt i ukrainsk industri, mistet samtidig innflytelse over ressurser det hadde regnet med å ha tilgang til. Avtalen befestet dermed USAs posisjon som den dominerende aktøren i den vestlige mineralforsyningskjeden og økte presset på Europa om å slutte seg til amerikansk strategi.
Grønland er sentrale i den globale geopolitiske kampen om mineraler. Øya besitter enorme uutnyttede forekomster av sjeldne jordarter, grafitt, kobber, germanium og gallium. Grønland som ikke er en del av EU er ikke underlagt CRMA, men inngikk en bilateral strategisk mineralavtale med EU i 2023. I første CRMA-runde ble ett grønlandsk prosjekt godkjent som strategisk tredjelandsprosjekt, grafittprosjektet Amitsoq, som foredles av det norske selskapet Norgraph i Arendal (beskrevet i punkt 1.2). USA har svart med en todelt strategi; den amerikanske staten tok direkte eierandeler i grønlandske mineralprosjekter, mens amerikansk næringsliv posisjonerte seg gjennom massive investeringer i grønlandske gruveselskaper. Som med Ukraina-avtalen handler dette ikke bare om å sikre egne mineralforsyninger til USA, men også om å avskjære EU fra mineralkilder. 21. mai 2026 åpnet USA et nytt konsulat i Nuuk på 3000 kvadratmeter, et klart signal om permanent og opptrappet tilstedeværelse. Grønlands mineralressurser og arktiske beliggenhet har ført landet inn i den geopolitiske maktkampen.
3.4 Mineralene, forsvarssikkerhet og NATO
Mineralkampen fikk direkte konsekvenser for NATO og det transatlantiske forholdet. Dette ble tydelig demonstrert våren 2025 da Trump-administrasjonen presset Ukraina til en mineralavtale som betingelse for militær støtte. Zelenskyj krevde militær sikkerhet på linje med NATO artikkel 5, men måtte i mai signere en mineralavtale koblet til en våpenavtale med USA som kun sikret fremtidige våpenleveranser. Samtidig presset Trump EU med høye tollavgifter og truet med å trekke USA ut av NATO. Dette førte til at EU inngikk Turnberry-avtalen med USA innen fristen 31. juli 2025.
Grønland-konflikten eskalerte parallelt. Trumps gjentatte utspill om å erverve øya ble lenge avfeid som retorikk, men utviklet seg gradvis til et alvorlig diplomatisk problem. Grønland besitter, som beskrevet i punkt 3.3, enorme mineralforekomster som USA aktivt søker å sikre seg - og like viktig, avskjære fra EU. I januar 2026 hadde EU fortsatt ikke formalisert Turnberry-avtalen og insisterte på å beholde kontrollen over europeiske mineralressurser gjennom CRMA. Det var i denne konteksten Trump eskalerte Grønland-konflikten med konkrete trusler om å ta kontroll over øya, noe som førte NATO inn i en krise.
Den 4. februar 2026 kom det til et gjennombrudd. På et historisk ministermøte i Washington med 54 nasjoner til stede lanserte USA FORGE, Forum on Resource Geostrategic Engagement. USA og EU signerte en intensjonsavtale om mineralsamarbeid, presset på Grønland ble dempet. Norge deltok på møtet som observatør, men har ikke inngått tilsvarende avtale. Dette fordi norske mineralressurser også er sentrale i konflikten mellom USA og EU, noe vi kommer tilbake til i punkt 4. NATO-sjef Rutte løftet mineralgjennombruddet fra FORGE videre til Sikkerhetskonferansen i München uken etter, der ble det først og fremst presentert som en arktisk løsning på NATO-konflikten.
Da Grønland-krisen hadde roet seg, gikk USA den 28. februar 2026 til angrep på Iran. Hormuz-stredet ble blokkert, dette førte til at 20 prosent av verdens forsyning av olje og flytende naturgass fra Midtøsten ble avskåret. USA fikk dermed kontroll over en betydelig del av verdens energiforsyning. USA styrket samtidig sin strategiske posisjon gjennom Abraham Accords 2.0 og alliansen i Midt-østen, som gir kontroll over Suez-kanalen. I mars besluttet USA å etablerte en dronebase i Marokko som på sikt kan gi strategisk kontroll over Gibraltarstredet. Dermed kontrollerer USA de viktigste maritime transportveiene som knytter Kina og Midtøsten til Europa.
Europa nektet å støtte den amerikanske militæroperasjonen mot Iran, og noen EU-land stengte sine militærbaser og luftrom for amerikanske fly. Spania gikk lengst ved å nekte USA bruk av basene Rota og Morón og stenge spansk luftrom. Den amerikanske administrasjonen tolket dette som et brudd på NATO-forpliktelsene og NATO-krisen som hadde preget starten av 2026 ble reaktivert.
Den 24. april 2026 kom et nytt gjennombrudd, denne gang presenterte USA og EU en felles handlingsplan for kritiske mineraler; Action Plan for Critical Minerals Supply Chain Resilience, signert av utenriksminister Rubio og EUs handelskommissær Maroš Šefčovič i Washington. Planen er en videreføring av intensjonsavtalen fra FORGE-møtet 4. februar og skal føre fremt til en faktisk avtale mellom partene. EU hadde imidlertid fortsatt ikke formalisert Turnberry-avtalen.
Kort tid etter, den 26. april 2026, vedtok EU sin 20. sanksjonspakke mot Russland. Denne gangen inkluderer 27 kinesiske selskaper som blant annet leverer komponenter av kritiske mineraler til russisk våpenproduksjon. USA hadde lenge presset EU til å innføre sanksjoner mot Kina for landets støtte til Russland i krigen mot Ukraina. Kina reagerte umiddelbart på sanksjonene med en offisiell advarsel om at alle negative konsekvenser av sanksjonspolitikken vil måtte bæres av EU alene.
Bare dager etter denne positive utviklingen i konflikten mellom USA og EU, uttalte den tyske kansleren Friedrich Merz at USA ble ydmyket av Iran. Trump reagerte kontant, og konsekvensen ble at USA trekker 5000 soldater ut av Tyskland. Samtidig trakk EUs handelsforhandler Sabine Weyand seg som følge av interne uenigheter om avtaleverket med USA.
For å komme videre fra intensjonsavtaler la Trump ytterligere press på EU i forkant av G7-møtet i Paris 6. mai. Han varslet 25 prosent toll på biler, dette fordi bilbatterier inneholder komponenter av kinesiske mineraler som USA krever at fases ut. Landene kom ikke til enighet under møtet og Trump ga EU-president von der Leyen en ny og endelig frist til 4. juli.
Den 18. mai publiserte USAs EU-ambassadør Andrew Puzder et diplomatisk uvanlig innlegg i Politico der han advarte om en forestående konfrontasjon dersom EU ikke bøyer av.
Natt til 20. mai vedtok EU-rådet Turnberry-avtalen, over ti måneder etter at den opprinnelig ble signert - den skal besluttes i Parlamentet i juni. Konflikten mellom USA og EU er uansett ikke over før det foreligger en mineralavtale mellom USA og EU, som beskrevet i punkt 3.5.
Bare dagen etter at Turnberry-avtalen ble vedtatt varslet EU at de vil foreslå å oppheve sanksjonen mot kinesiske komponenter til bilbatterier, komponenter som bare uker tidligere var sanksjonert i den 20. sanksjonspakken mot Russland. Europeiske bilprodusenter melder at lagrene vil være tomme i løpet av uker. Dette illustrerer EUs dilemma som handler om langt mer enn bilindustrien; Europa mangler mineralressurser, vegrer seg for å inngå mineralsamarbeid med USA og er samtidig avhengig av import av kritiske mineraler fra Kina – en stat som aktivt støtter Russland og når som helst kan begrense eller stanse leveransene. Samtidig er Europa sårbare overfor USA som gjennom sin kontroll over sentrale maritime transportveier kan begrense Europas tilgang på mineraler fra Kina.
3.5 USAs mineralstrategi
Pax Silica er et amerikansk-ledet multilateralt initiativ lansert i desember 2025 med mål om å sikre vestlig teknologisk lederskap i konkurransen med Kina. Initiativet koordineres av det amerikanske utenriksdepartementet under viseutenriksminister for økonomiske saker Jacob Helberg og samler allierte land rundt utviklingen av AI-infrastruktur, halvledere, kritiske mineraler, energi og avansert produksjon. Målet er å etablere den industrielle og teknologiske kapasiteten (forsyningskjeder) som kreves for å lede an i utviklingen av kunstig intelligens og annen avansert teknologi. Pax Silica er en politisk erklæring, ikke et bindende handels- eller investeringsrammeverk, men promoterer og legger til rette for investeringer og avtaler mellom virksomheter i forsyningskjeden.
FORGE, Forum on Resource Geostrategic Engagement, ble lansert under Inaugural Critical Minerals Ministerial i Washington 4. februar 2026, ledet av USAs utenriksminister Marco Rubio med visepresident JD Vance som hovedtaler. 54 land deltok, inkludert EU-kommisjonen. FORGE bygger videre på Minerals Security Partnership fra 2022. FORGE er det vestlige svaret på Kinas dominerende handelsposisjon innen kritiske mineraler; et strategisk og avtalebasert rammeverk bygget på bilaterale avtaler mellom USA og allierte om mineralutvinning, investeringer og forsyningsforpliktelser. Et sentralt element er garanterte minstepriser, med to hovedformål: å beskytte mineralindustrien mot kinesisk priskonkurranse og å redusere risikoen for konkurser i mineralprosjekter slik at investeringer blir mer attraktive. Land som inngår bilaterale FORGE-avtaler, forplikter seg til å prioritere handel med mineraler innenfor alliansen fremfor import fra Kina. Investeringer og eierskap kan være både statlige og private og organiseres på tvers av alliansen.
Project Vault ble lansert to dager før FORGE-møtet, den 2. februar 2026. Project Vault et omfattende program for strategiske mineralreserver. USA har definert 60 råvarer som kritiske mineraler og sjeldne jordarter, og tilgangen til disse er erklært som et spørsmål om nasjonal sikkerhet. Det juridiske grunnlaget ble lagt gjennom Proclamation 11001, signert av Donald Trump 14. januar 2026. Proklamasjonen gir presidenten hjemmel til å kontrollere mineralimport gjennom krav om bilaterale avtaler med eksporterende land, samt adgang til å ilegge toll eller utestenge land fra det amerikanske markedet dersom slike avtaler ikke foreligger.
Som en direkte konsekvens av Proclamation 11001 drives Project Vault av det amerikanske forsvarsdepartementet under forsvarsminister Pete Hegseth. Programmet er et offentlig-privat partnerskap på 12 milliarder dollar finansiert gjennom Export-Import Bank og privat kapital. Project Vault skal bygge opp strategiske lagre av de 60 definerte mineralene for både sivil industri og forsvarssektoren. Målet er at USA innen sommeren 2026 skal ha etablert en nasjonal reserve tilsvarende ett års forbruk, noe som vil gi Washington betydelig større strategisk handlefrihet i en eventuell mineral- eller handelskonflikt.
Forsvarsdepartementet har samtidig tatt direkte eierandeler i gruveselskaper som MP Materials, Lithium Americas og Trilogy Metals. Dette markerer en ny fase der det amerikanske forsvaret investerer direkte i kommersiell mineralutvinning som del av nasjonal sikkerhetsstrategi. Til sammenligning anslås EUs mineralreserver å kunne dekke bare et begrenset antall uker i en alvorlig krisesituasjon.
Til sammen representerer Pax Silica, FORGE og Project Vault tre ulike nivåer av USAs strategi. Gjennom Pax Silica samles vestlige allierte om en felles satsing på teknologisk lederskap innen AI, halvledere og avansert industri. FORGE er det økonomiske og juridiske rammeverket for handel, investeringer og tilgang til kritiske mineraler mellom USA og allierte land. Project Vault er derimot et rent amerikansk sikkerhets- og beredskapsprogram.
3.6 Medlemmer i USAs mineralallianser
USA har på kort tid bygget et bredt vestlig nettverk gjennom Pax Silica og FORGE, de to er nærmere presentert i kapittelet over.
FORGE
På Inaugural Critical Minerals Ministerial 4. februar 2026 signerte USA 11 nye bilaterale mineralavtaler – med Argentina, Cook øyene, Ecuador, Guinea, Marokko, Paraguay, Peru, Filippinene, De forente arabiske emirater, Storbritannia og Usbekistan. Dette kom i tillegg til 10 avtaler inngått de foregående månedene, inkludert med Australia, Japan, Sør-Korea, Saudi-Arabia, Thailand, Malaysia og Cambodia. Totalt har USA inngått 21 bindende bilaterale mineralavtaler, og forhandler med ytterligere 17 land – deriblant EU.
Pax Silica
Pax Silica har 15 medlemsland: Australia, Finland, India, Israel, Japan, Norge, Filippinene, Qatar, Sør-Korea, Singapore, Sverige, De forente arabiske emirater, Storbritannia og USA.
3.7 EU tviholder på CRMA og motarbeider USA
EU har gjennom hele konflikten med USA vegret seg for å slutte seg til den amerikanske mineralstrategien. Kjernen i motstanden er at EU ønsker å beholde råderetten over europeiske mineralressurser gjennom CRMA, samt å fortsette å frihandle kritiske mineraler med Kina fremfor å slutte seg til et skjermet vestlig mineralmarked under amerikansk ledelse.
Dette har kommet til uttrykk på flere måter. EU trenerte implementeringen av Turnberry-avtalen i over ti måneder. EU-parlamentet frøs prosessen to ganger. Da EU endelig vedtok avtalen natt til 20. mai 2026, varslet de dagen etter at de vil oppheve sanksjonen mot kinesiske batterikomponenter – et signal om at EU fortsatt prioriterer tilgang på kinesiske mineraler over forpliktelsene overfor USA.
EU har inngått både en intensjonsavtale om mineralsamarbeid på FORGE-møtet 4. februar 2026, samt en felles handlingsplan for kritiske mineraler 24. april 2026. USA oppfatter imidlertid disse avtalene som trenering, EU signerer intensjonsavtaler uten å følge opp med konkrete forpliktelser om å fase ut kinesiske mineralkomponenter.
EU har også argumentert for at USAs tollavgifter og mineralavtaler bryter med WTO-regelverket om fri og ikke-diskriminerende handel. Det er imidlertid verdt å merke seg at ingen av de landene som har inngått bilaterale mineralavtaler med USA, som Australia, Japan og Sør-Korea, har blitt anklaget for WTO-brudd. WTO-argumentet fremstår dermed mer som et politisk forsvarsverk enn en reell juridisk hindring.
USA har advart om konfrontasjon, USAs EU-ambassadør Andrew Puzder publiserte 18. mai 2026 et offisielt varsel i Politico om at konfrontasjon er uunngåelig dersom EU ikke følger opp sine forpliktelser. Advarselen er ikke løse trusler, USA har over lang tid forberedt seg juridisk og strategisk. Høyesterett slo 20. februar 2026 fast at presidenten ikke kan bruke nødhjemler (IEEPA) som grunnlag for tollavgifter. Trump svarte samme dag med å flytte hjemmelen til Section 122 i handelsloven fra 1974, en midlertidig importavgift med utløp 24. juli 2026. For å sikre kontinuitet etter denne fristen har administrasjonen aktivert Section 301, som gir hjemmel til å stemple EUs CRMA som en diskriminerende handelshindring. Proclamation 11001 gir presidenten hjemmel til å kontrollere all import av kritiske mineraler. Section 232 som er permanent og basert på nasjonal sikkerhet er allerede benyttet til å innføre toll på kobber og metallderivater. Til sammen gir disse hjemlene USA et juridisk arsenal for en fullskala konfrontasjon. Dersom EU ikke følger opp innen fristen Trump har satt til 4. juli, kan en betydelig opptrapping av konflikten forventes.
4. Norges valg
4.1 Norges sterke posisjon
Norge er allerede Europas største leverandør av aluminium, silisium, olje og gass. Med verdens største forekomst av sjeldne jordarter representerer mineralforekomstene ikke bare en fremtidig ressurs, men har avgjørende strategisk betydning for Europas teknologiske utviklingen.
Som beskrevet i punkt 2.4 gir oljefondet Norge en unik mulighet til å finansiere egen mineralutvinning uten å være avhengig av verken EU eller USA. Dette er den samme modellen som ga Norge nasjonal kontroll over olje- og vannkraftressursene, og som la grunnlaget for den norske velferdsstaten.
Det er nettopp denne kombinasjonen, enorme mineralressurser og unik finansiell kapasitet, som gjør Norge til et nøkkelland i mineralkampen mellom USA og EU. USA har eksplisitt pekt på Norges oljefondet og mineralressurser som avgjørende for det vestlige mineralsamarbeidet. EU på sin side søker råderett over norske mineralprosjekter gjennom CRMA og sine finansieringsmekanismer. Norge er med andre ord ikke en passiv tilskuer i denne konflikten, men selve kjernen i den.
4.2 Regjeringens valgte linje
Norges posisjon i mineralkonflikten har i stor grad blitt formet av beslutninger tatt av den sittende Arbeiderparti-regjeringen, uten at det norske folket har fått tilstrekkelig innsyn eller mulighet til å påvirke utfallet.
Allerede i november 2024 lovte statsminister Jonas Gahr Støre Trump mineralleveranser i sitt gratulasjonsbrev til Donald Trump, der skrev han blant annet at Norge er forpliktet (committed) til å levere bærekraftige forsyningskjeder av kritiske mineraler til avansert amerikansk produksjon. Dette var et løfte til den kommende presidenten om mineralleveranser fra Norge til USA. I januar 2025 inngikk regjeringen en intensjonsavtale om mineralsamarbeid med Biden-administrasjonen, og det ble utgitt en felles rapport om mineralutvinning i Norge og USA.
Etter at Trump ble innsatt som president 20. januar 2025 og innledet handelskrigen med tollavgifter, snudde regjeringen og valgte å prioritere EU-linjen. Som beskrevet i punkt 2.2 bekreftet regjeringen 28. mars 2025 at de aktivt arbeider for å innlemme CRMA i EØS-avtalen, en strategisk erklæring som i praksis signaliserte til Washington at Norge ville følge EU i mineralkonflikten. Pressemeldingen kom bare fire dager før Trump offentliggjorde tollavgiftene han hadde varslet siden januar. Det Ap-regjeringen så som et smart trekk for å sikre norske mineralressurser mot USA, ble av Trump-administrasjonen trolig oppfattet som et løftebrudd.
I april 2025 fikk Støre og finansminister Stoltenberg møte Trump i Det hvite hus, Norge var blant de første landene som fikk audiens etter tollvarslene. Dette var trolig ikke tilfeldig, USA ønsket å kartlegge hvor regjeringen egentlig sto i mineralspørsmålet. Møtet representerte en unik mulighet til å sikre norsk mineralsuverenitet gjennom en bilateral avtale med USA, Støre og Stoltenberg benytte ikke denne muligheten. Møtet ga ingen konkrete resultater og den amerikanske administrasjonen satt igjen med budskapet om at Norge prioriterte EU-linjen fremfor et mineralsamarbeid med USA.
Mens regjeringen valgte EU-linjen kommuniserte Støre og Stoltenberg til det norske folk at Norge var blant de landene som kunne bli hardest rammet av Trumps tollkrig og at løsningen var tettere samarbeid med EU. De spilte også på forsvarssikkerhet og behovet for europeisk samhold, uten å nevne at mineraler var selve kjernen i konflikten eller at EU ikke er i stand til å forsvare Norge fordi Europa mangler kritiske mineralressurser til våpenproduksjon. Det ble heller ikke nevnt at Norges mineralressurser utgjorde en unik forhandlingsposisjon som regjeringen valgte å ikke benytte. Dette skapte frykt og usikkerhet i den norske befolkningen og bidro til å legitimere EU-tilnærmingen som den eneste veien ut av konflikten.
Konsekvensene av regjeringens politikk førte til at de ikke lykkes med å inngå en handelsavtale med USA innen fristen 31. juli 2025, den varslede tollen på 15 prosent ble gjeldende. I august 2025 valgte regjeringen å kjøpe fregatter fra Storbritannia fremfor USA, en beslutning Trump-administrasjonen trolig tolket som ytterligere en bekreftelse på at Norge ikke prioriterer sitt forhold til USA - verken som handelspartner eller forsvarsalliert. I desember 2025 ble utvinning av mineraler på havbunnen fryst for fire nye år som del av budsjettforliket, dermed forsvant det siste forhandlingskortet Norge hadde overfor Trump. Situasjonen ble ytterligere forverret da EFTA-domstolen 19. februar 2026 slo fast at norsk kontinentalsokkel er omfattet av EØS-avtalen, en historisk avgjørelse som Norge hadde bestridt i årevis. Dette betyr at EU-regelverket, inkludert fremtidige mineralforordninger, også kan gjøres gjeldende for havbunnsmineraler.
Som beskrevet i punkt 2.5 stemte Stortinget to ganger ned forslaget om statlig mineralselskap, videre inneholder den nye mineralloven ingen eierskapsbestemmelser. Det har to sider, at den norske eierinteresser ikke blir prioritert, samt at uønskede stater kan investere. Det svenske gruveselskapet Grangex truer med kinesisk eierskap i Kirkenes dersom staten ikke investerer. Regjeringen har ikke fremlagt noen samlet konsekvensutredning for Stortinget eller befolkningen om hva innlemmelsen av CRMA vil innebære for norsk råderett over mineralressursene.
Regjeringens mineralstrategi og -beslutninger kan vise seg å bli de mest katastrofale i norsk etterkrigstid, med alvorlige konsekvenser for norsk suverenitet, sikkerhet og velferdsstatens fremtid.
4.3 Pax Silica og forholdet til USA
Selv med en tydelig EU-linje har den geopolitiske situasjonen gjort det umulig for Norge å stå helt utenfor den amerikanske mineralstrategien. Norges geografiske plassering i Arktis, landets mineralressurser og USAs press i nordområdene har gjort en viss tilnærming til USA uunngåelig.
Som beskrevet i punkt 3.5 deltok Norge på Inaugural Critical Minerals Ministerial 4. februar 2026 i Washington som observatør, men inngikk ikke avtale. En rekke land signerte bindende bilaterale FORGE-avtaler på møtet, mens EU kun inngikk en intensjonsavtale. For EU har en slik uforpliktende intensjonsavtale begrenset betydning, de store europeiske mineralforekomstene ligger i land som ikke er EU-medlemmer, Norge og Grønland. Det er nettopp tilgangen til disse ressursene som er kjernen i konflikten mellom USA og EU.
Under Sikkerhetskonferansen i München 14. februar 2026 møtte statsminister Støre utenriksminister Rubio og de to bekreftet enighet om et mineralsamarbeid uten å redegjøre for hvilket samarbeid.
6. mai 2026 signerte Norges ambassadør til USA, Anniken Huitfeldt, Pax Silica-erklæringen i Washington (Pax Silica er presentert i punkt 3.5). Norge ble dermed det 15. landet til å slutte seg til initiativet. Den amerikanske viseutenriksministeren Jacob Helberg fremhevet eksplisitt at Norges oljefond kombinert med mineralressurser er avgjørende for initiativets videre utvikling.
Det er viktig å presisere at Pax Silica kun er en politisk erklæring, ikke et bindende handels- eller investeringsrammeverk som FORGE. Så lenge regjeringens plan er å innlemme CRMA i EØS-avtalen kan Norge ikke inngå mineral-avtale med EU, det vil kreves veto.
4.4 CRMA eller FORGE
Norge befinner seg i en situasjon der to uforenlige strategier trekker i hver sin retning. Som redegjort for i kapittel 2, vil CRMA føre til at Norge mister råderetten over norske mineralprosjekter. FORGE har ikke tilsvarende mekanismer, Norge kan delta i FORGE og samtidig bygge mineralindustrien under et statlig mineralskap.
CRMA forfordeler EUs indre marked som er langt mindre enn det vestlige markedet i FORGE. Fra en ressurseiers side, som jo Norge er, utgjør det en handelsrisiko i seg selv å utvikle en ny industri basert på kun én avtalepartner. EU ønsker å fortsette frihandelen med Kina og viser til WTO-regler som WTO selv ikke hevder, mens den reelle årsaken er at EUs indre marked er for lite til å alene bære omstillingskostnadene til den nye verdenshandelen som nå danner seg drevet at behovet for kritiske mineraler. Omstillingen handler om frigjøre seg fra Kinas dumpede mineralpriser til et bærekraftig mineralmarked som tjener alle partene. Gjennom FORGE spres disse omstillingskostnadene på avtalepartnerne slik at det blir mulig å garantere mineralselskaper minstepris, noe som er helt avgjørende for å skaffe kapital til en industri som ellers ikke vil bli levedyktig.
CRMA kan ikke tilby det samme bærekraftsvernet som FORGE kan. Konsekvensene av manglende vern strekker seg langt utover gruvedrift, bilbatterifabrikken Morrow Batteries gikk konkurs i 2026 fordi norsk batteriproduksjon ikke er konkurransedyktig i et marked der kinesiske produsenter opererer med statsstøtte, subsidierte mineralkomponenter og en helt annen kostnadsstruktur. Alle industrier som er avhengige av kritiske mineraler står overfor den samme utfordringen.
CRMA og FORGE kan ikke operere i samme marked, noe som forklarer konflikten mellom EU og USA. Et norsk mineralprosjekt kan ikke samtidig være bundet av EUs lovgivning og oppfylle betingelsene til FORGE. Valget mellom CRMA og FORGE er derfor et strategisk og sikkerhetspolitisk veivalg som vil definere Norges stilling i det geopolitiske landskapet i generasjoner fremover.
Det er verdt å merke seg at dette valget allerede er tatt av regjeringen, uten at Stortinget har votert over det og uten at det norske folket har fått tilstrekkelig innsyn til å ta inn over seg hva som står på spill. Regjeringens premature CRMA-beslutning i mars 2025, manglende åpenhet om strategien og manglende CRMA-utredning er uttrykk for at regjeringen vil unndra saken fra offentligheten debatt.
4.5 Nasjonal sikkerhet
I Nasjonal sikkerhetsstrategi, presentert av regjeringen 8. mai 2025, legges det ikke skjul på at NATO er avgjørende for norsk sikkerhet og at USA er Norges viktigste allierte. Det erkjennes også at forholdet mellom USA og EU er krevende. Likevel velger regjeringen å gi EU råderett over norske mineralressurser gjennom CRMA, i en tid hvor USA har befestet sin posisjon som den dominerende makt i NATO.
Som beskrevet i punkt 1.3 og 3.4 er Europa 98 prosent avhengig av kinesiske mineraler, også i sin forsvarsindustri, dette samtidig som Kina aktivt støtter Russland i krigen mot Ukraina. EUs ambisjoner om strategisk autonomi og egen forsvarsevne kan være reelle på lang sikt, men uten sikker tilgang på kritiske mineraler er EU i mellomtiden prisgitt forsvarsstøtte fra USA. Det er neppe slik at Russland venter med å angripe til EU er forsvarsdyktig. Det vil ta 10 til 15 år å etablere mineralutvinning av betydning på det europeiske kontinenter, da er de norske, grønlandske og ukrainske mineralforekomster inkludert.
Russland utgjør en reell og pågående trussel mot Norge og norsk suverenitet. Hyppige hybride krenkelser fra Russland, inkludert droneaktivitet, cyberangrep og etterretningsoperasjoner, er ikke framtidsscenarier - men daglig virkelighet. I denne situasjonen er det avgjørende at Norge opprettholder et nært og forpliktende forhold til USA som sikkerhetsgarantist. Å gi EU råderett over norske mineralressurser kan i ytterste konsekvens svekke den amerikanske forsvarsviljen som Norge er helt avhengig av.
4.6 Norsk ressursmakt gir valgfrihet
Norge er i en historisk særstilling, på tilsvarende måte som i 1969 da oljeeventyret begynte. Som beskrevet i punkt 1.1 og 1.3 besitter Norge Europas største forekomst av sjeldne jordarter og betydelige mineralressurser på land og havbunn. Kombinert med verdens største statlige investeringsfond gir dette Norge en mulighet ingen annet land i verden har; å utvikle en ny storindustri basert på egne naturressurser uten å være avhengig av kapital utenfra.
Både olje- og vannkraftindustrien viser at dette er noe det norske folket ikke bare er i stand til, men også dyktige til. Norge etablerte Statoil og Statkraft som statlige selskaper basert på det som den gang var begrenset norsk kapital og sikret på den måten nasjonal kontroll over både naturressursene og avkastningen. Den norske velferdsstaten er et direkte resultat av denne modellen. Det finnes ingen teknisk eller økonomiske forhold som hindrer Norge i å gjenta dette, tvert imot er forutsetningene bedre enn noen gang, gitt en høyt utdannet befolkning og verdiene i oljefondet. Hinderet er kun politisk.
Norge trenger ikke CRMA ettersom behovet for kapital er ikke-eksisterende. Norge trenger ikke CRMA ettersom råvaren er fremtidens mest etterspurte. FORGE tilbyr et betydelig større marked enn EU kan tilby. FORGE tilbyr minstepris som gir bærekraftig industri, noe som er av stor betydning for nasjonen som faktisk eier råvaren. Norge har behov for forsvar mot Russland, nå og i nær fremtid.
Norge står sentralt i den geopolitiske maktkampen på grunn av ressursene våre, ikke fordi de er en byrde, men fordi de er en ressurs. Nordmenn er erobrere som gjennom århundrer har bygget Norge til å bli en rik og suveren stat, nå må dette sikres for fremtidige generasjoner. Norske mineralressurser kan bygge bro mellom USA og EU, og det er en rolle Norge bør ta.
5. Suverenitet gjennom statlig mineralselskap
5.1 Statlig mineralselskap – historikk og status
Spørsmålet om statlig mineralselskap har vært fremmet i Stortinget tre ganger. Rødt fremmet det første forslaget i juni 2023, det ble nedstemt i november 2023. I juni 2024 ble det kjent at Fensfeltet er Europas største forekomst av sjeldne jordarter, Rødt fikk da med seg SV og Sp og sammen fremmet de et nytt forslag i mars 2025 - men forslaget ble på nytt nedstemt i mars 2025.
Som beskrevet i punkt 1.1 ble ressursestimatene for Fensfeltet nesten doblet i mars 2026, noe som plasserer Norge blant de tre største ressurseiere av sjeldne jordarter i verden. Senterpartiet fremmet som følge et tredje forslag om statlig mineralselskap 4. mars 2026, forslaget fikk viktig støtte fra Norsk Industri. Den 26. mars avholdt Næringskomiteen en høring og i april uttalte næringsminister Cecilie Myrseth at Arbeiderpartiet vurderer forslaget på nytt. Som beskrevet i punkt 1.2 overtok staten planansvaret for Fensfeltet av Nome kommune 22. april 2026, Sp og Rødt understreket da at dette ikke er tilstrekkelig uten et statlig mineralselskap.
Næringskomiteen ga følgende (midlertidig) innstilling til Stortinget 26. mai. Det heter;
Innstilling fra næringskomiteen om representantforslag om et statlig mineralselskap, representantforslag om å øke verdiskaping og gjenvinning i mineralnæringen, og representantforslag om å realisere Fensfeltet og mer mineralnæring i Norge.
Vedtak:
I. Stortinget ber regjeringen utrede og fremme forslag om hvordan staten kan bidra ytterligere i etablering og utvikling av mineralprosjekter og best mulig ressursutnyttelse, herunder vurdere tiltak for effektive planprosesser, samt opprettelsen av et statlig mineraleselskap eller et mineralfond. Regjeringen bes rapportere tilbake om status i arbeidet i kommende budsjettproposisjoner.
II. Stortinget ber regjeringen gjennomføre en helhetlig kartlegging og gjennomgang av verdikjeden for kritiske mineraler i Norge, fra forskning og utvikling, planlegging, utvinning og prosessering, massehåndtering og gjenvinning for å indentifisere flaskehalser og mulige tiltak for å få flere bærekraftige og samfunnsnyttige mineralprosjekter i Norge.
III. Stortinget ber regjeringen komme tilbake til Stortinget med en vurdering av hvordan Norge skal bidra til å oppfylle målene i EUs forordning om kritiske råmaterialer om økt gjenvinning av kritiske råmaterialer, utvikling av sirkulære verdikjeder og styrket kartlegging av mineralressurser.
Det er planlagt at Stortinget skal stemme over innstillingen 2 juni.
Norge har svært gode resultater med statlige selskaper for ressursutvinning og erfaringene viser at statlig eierskap sikrer at avkastningen fra naturressursene kommer hele samfunnet til gode. Men i denne omgang er imidlertid et statlig mineralselskap ikke i seg selv en garanti for norsk råderett, noe vi kommer tilbake til i punkt 5.2.
5.2 Statlig mineralselskap vingeklippet under CRMA
Et statlig mineralselskap er et viktig skritt i riktig retning for norsk suverenitet, men vil være underlagt EU-lovgivning dersom CRMA innlemmes i EØS-avtalen. Under CRMA må et statlig mineralselskap konkurrere på like vilkår med private og utenlandske selskaper, det gis ikke nasjonal særbehandling eller fortrinnsrett. Dette fordi det vil være brudd på EUs statsstøtteregler og konkurranseregelverk. Beslutninger om mineralprosjekter flyttes uansett til EU Critical Raw Materials Board i Brussel, som beskrevet i punkt 2.3. Et hvilket som helst selskap kan søke EU om mineralutvinning på norsk grunn, et statlig norsk mineralselskap må konkurrere med disse.
Videre vil EU få råderett over mineralene som utvinnes uavhengig av eierskap, de beslutter vilkår for leveransene som er forbeholdt EUs indre marked. Dette betyr at Norge blir avskåret fra selv å velge handelspartnere og bindes dermed enda tettere opp mot EU. Fra et markedsøkonomisk perspektiv er dette svært ugunstig, Norge fratas rettigheten til å selge egen råvarer til den som tilbyr de beste betingelsene. Dette inkluderer sikkerhetspolitiske garantier som eventuelt kan følge en mineralhandel. Norges forhandlingsposisjon vil svekkes dramatisk.
Situasjonen for et statlig norsk mineralselskap kan bli ytterligere skadelidende dersom EU lykkes med å inngå i FORGE uten å gjøre endringer i CRMA, noe de forhandler om. Da vil norske mineraler havne i den vestlige forsyningskjeden gjennom EU, på EUs premisser, ikke Norges. Det vil være et totalt tap av råderett over norske naturressurser.
Det eneste som sikrer norsk mineralsuverenitet er at CRMA ikke innlemmes i EØS-avtalen. Norge kan og bør på egne vegne slutte seg til FORGE for å sikre norsk suverenitet og velferd for fremtidige generasjoner.
5.3 Løsningen for Norge
Norge trenger ikke velge mellom å være et godt europeisk naboland og å ivareta norsk suverenitet. Løsningen er å holde CRMA utenfor EØS-avtalen og i stedet slutte seg direkte til FORGE. Dette er ikke et brudd med Europa, det er å innta en konstruktiv rolle. Et Norge med nasjonal kontroll over egne mineralressurser, finansiert av oljefondet gjennom et statlig mineralselskap, kan bli en langt viktigere partner for Europa enn et Norge der EU sitter med råderetten. Allerede fra første møte mellom Donald Trump, Støre og Stoltenberg i april 2025 kunne Norge tatt rollen som brobygger mellom USA og EU, men det ville krevd norsk statsmannskap.
Som beskrevet i punkt 4.6 er et statlig mineralselskap finansiert av oljefondet fullt forenlig med FORGE. FORGE er en vestlig forsyningskjede som både tilbyr flere kunder enn EU, i tillegg til å gi prisgaranti som verner mot konkurser. Norge kan selge mineraler til europeisk industri innenfor FORGE-rammeverket, med minstepris og forsyningsgarantier, uten å gi fra seg råderetten til EU. Det handler om å erkjenne at økonomisk vekst vil stagnere om Norge handler innenfor konkurransevilkårene til Kina og begrensingene i EUs indre marked.
Dette er også det sikkerhetspolitisk riktige valget. Som beskrevet i punkt 4.5 er USA Norges viktigste sikkerhetsgarantist og Trump-administrasjonen har gjort det klart at fremtidig forsvarsstøtte er koblet til bilateral handel og lojalitet. Analytikere mener dette er en systemrelatert endring i USA, ikke en personrelatert endring. En direkte norsk tilslutning til FORGE styrker det transatlantiske båndet og Norges posisjon som en troverdig og suveren aktør i nordområdene.
Forutsetningen er at Stortinget handler der regjeringen svikter og tvinger regjeringen over i et annet spor. Vinduet er åpent, men det lukker seg antagelig denne sommeren.
6. Århundrets beslutning
Norge står overfor en av de mest skjebnesvangre beslutningene i moderne tid. Innlemmelsen av CRMA i EØS-avtalen vil påvirke råderetten over norske mineralressurser og nasjonal sikkerhet i generasjoner fremover. Dette er ikke en teknisk tilpasning av regelverket, det er et veivalg som vil definere Norges stilling i verden for fremtidige generasjoner.
De som kommer etter oss vil arve konsekvensene av det som besluttes nå. Minst 1,5 millioner stemmeberettigede nordmenn har ikke fått anledning til å stemme om EU gjennom folkeavstemning, heller ikke om EØS. Befolkningen har rett til å beslutte om Norge skal gi fra seg råderetten over landets mineralressurser, regjering og storting har ansvar for at de demokratiske prinsippene om innsyn og innflytelse blir overholdt.
Samfunn og Politikk oppfordrer norsk presse til å ta denne saken på alvor og gi plassen den fortjener i offentligheten. En fri og uavhengig presse er demokratiets viktigste verktøy. Dette er øyeblikket hvor pressens samfunnsrollen er avgjørende og norske redaktører må fatte faglige beslutninger som står seg i historien.
Samfunn og Politikk oppfordrer det norske folket til å kreve innsyn i hva innlemmelsen av CRMA faktisk innebærer og til å delta aktivt i den nasjonale debatten som denne saken fortjener.
Samfunn og Politikk oppfordrer norske politikere til å løfte blikket, forbi neste valg og inn i fremtiden. Dette er større enn partipolitikk, dette er øyeblikket å sette personlige ambisjoner til side og fatte beslutninger som står seg i historien. Tenk på kommende generasjoner, på norsk suverenitet og på den norske velferdsmodellen som er bygget på nasjonal kontroll over egne naturressurser.
Alt hvad fedrene har kjempet,
mødrene har grett,
har den Herre stille lempet,
så vi vant vår rett.
(Bjørnstjerne Bjørnson, 1859)
7. Kilder
I - Råderett og juridiske begreper
1. Det Norske Akademis ordbok Betydning av råderett
2. Eiendomsrett Betydning av råderett
3. European Union Typer av EU-lovgivning
4. Europalov EØS-avtalen Artikkel 7a
II - EUs minerallovgivning – CRMA
5. European Union Critical Raw Materials Act
6. European Union EUR-Lex Critical Raw Materials Regulation
7. European Union Liste over Critical Raw Materials
8. European Union Veiledning til søknad om mineralutvinning
9. European Union CRMA 47 Strategic Projects
10. Europakommisjonen Strategiske prosjekter under CRMA – FAQ
11. Europakommisjonen 13 strategiske prosjekter godkjent i tredjeland – totalt 60 prosjekter
12. Jones Day Ny søkerrunde for strategiske prosjekter stengte januar 2026
13. European Environmental Bureau Understanding the Strategic Projects under CRMA
III - EUs finansieringsmekanismer
14. Europakommisjonen RESourceEU Action Plan, COM(2025) 945 final
15. MMTA EU setter av 700 millioner euro fra Innovation Fund til mineralprosjekter
16. Jacques Delors Centre EU-støtte er betinget av at prosjekter leverer mineraler til EU-markedet
17. EUR-Lex Global Gateway-finansiering er betinget av EU-avtak
IV - Norsk minerallovgivning
18. Den norske regjeringen Pressemelding om innlemmelse av CRMA
19. Den norske regjeringen Proposisjon 71 L Mineralloven
20. Det norske Stortinget Høring Proposisjon 71 L Mineralloven
21. Stortinget Mineralloven, Lovvedtak 130 (2024-2025)
22. Industrikommunene Regjeringens forslag til ny minerallov – eierskap og nasjonal kontroll
V - Norske mineralressurser og prosjekter
23. Den norske regjeringen Norges Mineralstrategi
24. NGU Mineraler og metaller i Norge
25. USGS Publications Warehouse USA Mineralrapport 2025
26. Rare Earths Norway Pressemelding om Europas største funn av sjeldne jordarter
27. Reuters Fensfeltet ressursestimat nesten doblet – 81% økning
28. Teknisk Ukeblad Thorium i Fensfeltet: 70 ganger mer energi enn i all norsk olje- og gassproduksjon
29. NRK Telemark Rare Earths Norway søker om å bli CRMA-strategisk prosjekt
30. Teknisk Ukeblad To norske selskaper godkjent som EU CRMA-prosjekt
31. Den norske regjeringen To norske prosjekter får strategisk EU-status – Nussir og Norgraph
32. Det norske Stortinget CRMA Strategiske prosjekt og søknaden fra Rare Earths Norway
33. NRK Staten overtar planansvaret for Fensfeltet
34. VG Europas største forekomst av sjeldne jordarter funnet i Telemark – juni 2024
35. NRK Troms og Finnmark Grangex truer med Kina om ikke Støre blar opp
36. TV 2 Norge Mining sliter – må kutte i stort gruveprosjekt
37. Rett24 Førdefjord-saken: Hva Høyesterett skal avgjøre
38. Geo365 Samlet Norges fremtidige gruveaktører
39. Samfunn og Politikk Morrow-konkursen er et resultat av frihandel med Kina
VI - Statlig mineralselskap
40. Det norske Stortinget Mindretallsforslag fra SV, SP og Rødt om statlig mineralselskap
41. Stortinget Representantforslag 250 S (2022-2023) – Rødt om statlig mineralselskap
42. Stortinget Innst. 74 S (2023-2024) – Næringskomiteen behandler forslag om Fensfeltet
43. Stortinget Representantforslag om statlig mineralselskap – Rødt mars 2025
44. Senterpartiet Sp fremmer forslag om statlig mineralselskap 4. mars 2026
45. Norsk Industri Høringsinnspill om statlig mineralselskap
46. Nationen Regjeringen vurderer å etablere statlig mineralselskap
47. Stortinget Privatforslag om statlig mineralselskap til næringskomiteen
VII - Havbunnsmineraler og EØS-sokkel
48. Sokkeldirektoratet Havbunnsmineraler
49. Den norske regjeringen Havbunnsmineraler
50. EFTA Norge overtar lederskapet i EFTA Standing Committee
51. Rett24 Staten fikk null gehør i EFTA-domstolen – norsk sokkel inkluderes i EØS-avtalen
VIII - Norge og internasjonalt mineralsamarbeid
52. European Commission Norge og EU strategisk partnerskap om råvarer
53. Den norske regjeringen Norge og USA kritiske mineraler samarbeidserklæring
54. Den norske regjeringen Norge og USA kritiske mineraler rapport
55. Den norske regjeringen Støres gratulasjonsbrev til Trump
56. Regjeringen Norway Joins the Pax Silica Initiative
57. US Department of State Norway Joins Pax Silica Initiative
58. Mining.com Norway joins US-led Pax Silica supply chain push
59. Semafor US to announce Norway's inclusion in Pax Silica
60. Den norske regjeringen Nasjonal sikkerhetsstrategi
IX - Grønland og Arktis
61. EU-rådet Memorandum of Understanding mellom EU og Grønland
62. CNBC U.S. considering investing in critical minerals mining in Greenland
63. CNBC Tech investors assess minerals mining as U.S. takeover talk on Greenland grows
64. Engineer Live Billionaires invest in AI mining firms as Greenland's strategic value grows
65. TV 2 Danmark USA erstatter lille hytte med 3000 kvadratmeter stort domicil i Grønland
66. CSIS Greenland, Rare Earths, and Arctic Security
X - Handelskrig og tariffer
67. Reuters Trump raises China tariffs to 145 percent, pauses others for 90 days
68. Reuters US and China agree to slash tariffs in 90-day truce
69. Reuters US and Ukraine sign minerals deal
70. Politico EU Parliament freezes Turnberry trade deal process
71. Politico EU Council and Parliament reach deal on Turnberry trade agreement
72. European Parliament Trade: new conditions for lower EU tariffs on American products
73. Politico US ambassador: EU must honor its trade deal with Trump
74. Bloomberg EU to seek carve-out for banned China chips
75. Oxford Energy Kina og dominans på mineralmarkedet
XI - USAs mineralstrategi
76. The White House Proclamation 11001 – Adjusting Imports of Processed Critical Minerals
77. The White House Fact Sheet: Proclamation 11001
78. Council on Foreign Relations A Guide to Trump's Section 232 Tariffs
79. Brownstein Supreme Court Restricts Presidential Tariff Authority Under IEEPA
80. Export-Import Bank of the United States Project Vault and the U.S. Strategic Critical Mineral Reserve
81. Mining.com Trump launches $12B Project Vault
82. CSIS Project Vault: A Minerals Security Backstop
83. Geopolitical Monitor Project Vault and the New Era of US Strategic Mineral Stockpiling
84. Atlantic Council Can Project Vault fortify the US against mineral chokepoints
85. Mayer Brown Critical Minerals: Project Vault and the New US Critical Minerals Playbook
86. US Department of State 2026 Critical Minerals Ministerial
87. Atlantic Council US critical minerals policy goes collaborative with FORGE
88. Brownstein Project Vault and FORGE Signal Next Phase of U.S. Critical Minerals Policy
89. CSIS Critical Minerals Ministerial Introduces New International Cooperation Strategy
XII - EUs mineralreserver
90. Mining.com EU setter opp kortliste for første mineralreserve
91. The Deep Dive EUs mineralreserve viser at 2030-målene ikke dekker 2026-risikoen
92. Tech Times EU navngir tungsten, gallium og sjeldne jordarter for første mineralreserve
XIII - Miljø og urfolk
93. Naturvernforbundet Gruvedrift og miljø
94. Sametinget Sametingspresidenten om ny minerallov
95. United Nations World Trade
utforsk kategorier