USAs mineralpolitikk og konsekvenser for EU
En ny EU-studie erkjenner at EU mangler et virkemiddel for å sikre mineralindustrien mot kinesiske priser, og anerkjenner at den amerikanske modellen har en løsning. Konsekvensene kan bli store for Norge og Grønland som ressurseiere.
23. juli 2026
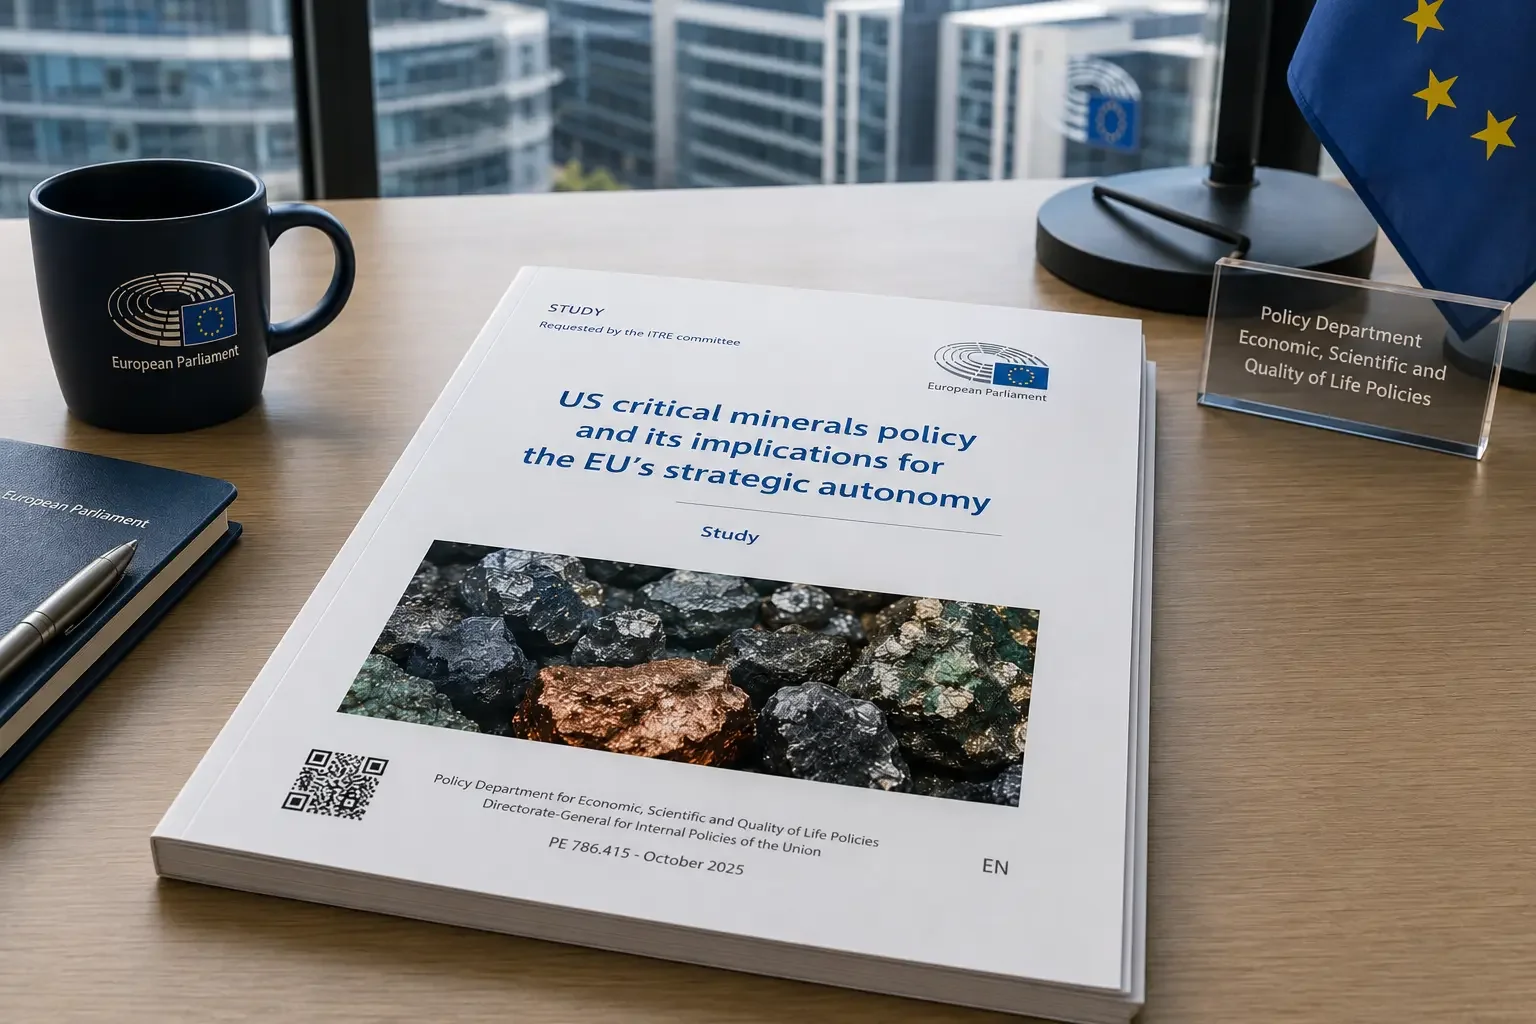
Bilde: KI/S&P
Brussel-studie bekrefter S&Ps konklusjoner
I3. juli 2026 publiserte Europaparlamentet en studie om USAs politikk for kritiske mineraler og hva den betyr for Europa (PE 786.415). Den er utarbeidet internt av parlamentets egne policyavdelinger, og drøfter hva funnene betyr for industri- og indremarkedskomiteene ITRE og IMCO.
Konklusjonene samsvarer med dem Samfunn og Politikk har kommet frem til gjennom egen research og analyse siden mars 2025 — belyst i S&Ps sju infografikker, innføringer i USAs og EUs strategier, Mineraloppropet og løpende mineraldekning.
Studien er ikke datert utover juli 2026, men er indeksert publisert 13. juli — samme dag som fristen under USA Proclamation 11001 falt.
Hva studien konkluderer
1 · USA investerer langt mer
Amerikanske føderale etater mobiliserer rundt 46 milliarder euro. EU investerer bare 5–6 milliarder. Instrumentene er også ulike: amerikansk støtte er storskala og deler risiko med selskapene, mens EU hovedsakelig baserer seg på tilskudd (statsstøtte) og lån.
2 · USA garanterer prisen
Washington bruker handelskoblede prisgulv og justerbare tollsatser. Brussel har ikke noe dedikert instrument som sikrer langsiktige inntekter for utviklere av gruver og foredlingsanlegg. Studien påpeker at prisgulv er vanskelige å opprettholde i mindre markeder (EUs indre marked er for lite) — med mindre de etableres kollektivt med allierte gjennom rammeverk som amerikanske FORGE.
3 · EU mangler beredskapslager
USA har et todelt system i drift: det langvarige National Defense Stockpile og det EXIM-støttede Project Vault. EU er fortsatt i ferd med å operasjonalisere sitt, gjennom et kommende CRM-senter og koordinering mellom 27 medlemsstater.
4 · Foredling er flaskehalsen
Studien plasserer sårbarheten i foredlingsleddet, der Kina kontrollerer 90 prosent av raffineringen av sjeldne jordarter og 74 prosent av litium og kobolt. Om utvinningssiden sier den bare at USA og EU har «et visst gruvepotensial», uten å tallfeste det. For Europa står spørsmålet åpent: foredlingskapasitet er til ingen nytte uten malm, og Europas malm må komme utenfra.
Hva studien foreslår
Studien retter forslagene mot de to komiteene ITRE og IMCO.
For ITRE for å tette finansieringsgapet: toveis differansekontrakter (CfD) og «kjøper i siste instans»-ordninger som gir inntektssikkerhet, motstandsdyktighetskriterier i EUs industrilovgivning, og kredittgarantier som muliggjør langsiktige avtaler til fast pris.
For IMCO, for å beskytte det indre marked: screening av kinesisk-støttede foredlingsprosjekter og amerikanske subsidier fra IRA og CHIPS under forordningen om utenlandske subsidier, og krav til robuste forsyningskjeder i offentlige anskaffelser. Studien påpeker også at medlemsstatene støtter sine egne prosjekter på ulike vilkår, samt foreslår finansiering på EU-nivå for å jevne dette ut.
Hva studien utelater
Alle instrumentene studien foreslår, virker inne i EU. CfD-er, «kjøper i siste instans»-ordninger, anskaffelseskriterier og finansiering på EU-nivå vil kun nå medlemsstater og selskaper i det indre marked.
Sammenligningen i studien trekkes mellom to jurisdiksjoner, USA og EU. Landene som eier ressursene — Norge og Grønland — er ikke gjeldende. Europas største forekomst av sjeldne jordarter ligger utenfor rammeverket studien undersøker.
Dette får betydning for prisproblematikken studien selv identifiserer. Den konkluderer med at EU mangler et instrument for å sikre langsiktige inntekter, videre at prisgulv bare er bærekraftig når de etableres kollektivt med allierte gjennom rammeverk som FORGE. Virkemidlene studien deretter foreslår for EU er EUs egne budsjettinstrumenter. Et prisgulv under FORGE når ressurseiere som Grønland og Norge direkte, en CfD-finansiering over EU-budsjettet gjør det ikke.
Studien påpeker også at medlemslandene nå støtter egne prosjekter på ulike vilkår. Reglene som avgjør hva slik støtte har lov til å være, er EUs statsstøtteregler, studien går ikke inn i dem.
Sakens kjerne
Studien viser hvorfor prisstøtte er nødvendig: Uten den får industrien verken investorer eller finansiering. Ingen vil finansiere en gruve eller et prosesseringsanlegg når de må konkurrere med Kina som setter priser og restriksjoner etter eget forgodtbefinnende.
USAs modell er et lukket vestlig marked med et prisgulv, en garantert minstepris som følger hele verdikjeden fra gruve til ferdig produkt. Prisgulvet beskytter mot prissvingninger og konkurs, noe som dermed gjør mineralindustrien attraktiv for investorer. Modellen omtales i studien som FORGE, de må her nevnes at FORGE er et ikke-bindende politisk rammeverk som forutsetter at det inngås en plurilateral mineralavtale (ATCM) for å oppnå prisgulv.
EU har ikke løst problematikken knyttet konkursfare og riskoen dette utgjør for produksjon av forsvarsmateriell. Selv om CRMA skal koordinere privat finansiering og offentlig støtte fra medlemslandene, er det indre markedet for lite til å bære et prisgulv. Derfor bygger EUs løsning fortsatt på støtteordninger, slik studien peker på.
Begge modellene har en kostnad. I FORGE bæres den av kjøperne gjennom hele verdikjeden, dette fordi prisgulvet følger produksjonen frem til ferdig produkt. Et samlet vestlig marked er stort nok til å bære dette. EU Parlamentets studie påpeker at prisgulvet forutsetter at det vestlige markedet faktisk blir etablert.
Studien foreslår at EU benytter differansekontrakter (CfD), ordninger med «kjøper i siste instans» og et fremtidig suverenitetsfond som skal samordne støtten fra medlemslandene.
Forskjellen ligger i at USA lar markedet bære kostnaden, mens EU legger den på EUs og medlem-landenes statskasse. Den norske batterifabrikken Morrow, som gikk konkurs tidligere i år, ville hatt bedre rammevilkår under den amerikanske modellen. Da ville selskapet konkurrert i et vestlig marked, ikke direkte mot Kina. I stedet mottok Morrow 1,5 milliarder kroner i norsk statsstøtte, finansiert forgjeves av skattebetalerne.
Norge og Grønland
EUs strategi er ikke skrevet for ressurseiere. Den er skrevet for en jurisdiksjon (EU) som må kjøpe det de ikke har. Alle instrumentene i studien tjener samme formål: å sikre forsyning inn i det indre marked på vilkår fastsatt der.
Dette er et problem for landene EU er avhengig av. Europas største forekomst av sjeldne jordarter ligger på Fensfeltet i Telemark, samt Grønland som har noen av de største uutnyttede forekomstene i Atlanterhavet. Ingen av dem er i EU, men begge forventes å levere inn i det indre markedet.
En ressurseier og leverandør setter andre betingelse enn kjøperen. De fastsetter priser som kan finansiere virksomheten og har fordelen av å selge til den som tilbyr best vilkår. Gjennom CRMA tilbyr EU ingen av delene. De tilbyr kapital mot leverings- og råderettsbetingelser, besluttet i Brussel, til et marked langt mindre enn det USA bygger.
Studien identifiserer nettopp dette gapet og foreslår virkemidler som stopper ved EUs grense. Et prisgulv i en vestlig mineral-allianse vil være fordelaktig for ressurseieren, en CfD støttet fra EU-budsjettet vil ha motsatt effekt.
Ingenting i studien endrer konklusjonen Samfunn og Politikk tidligere har kommet frem til, for Norge og Grønland er det beste tilgjengelige alternativet en bilateral mineralavtale med USA.
RELATERTE ARTIKLER
utforsk kategorier Innhold på Samfunn og Politikk er basert på pålitelige kilder og faktiske hendelser, og gir et nyhetsorientert perspektiv ment for debatt. For tilgang til artikkelforfatter og tilhørende debatt kreves medlemskap på Hudd.
Informasjon om medlemskap >